この記事には広告(PR)を含みます。
水没車は、修理できる場合もあります。 ただし、エンジンがかかった、車内が乾いた、臭いが取れた、といった見た目の変化だけでは、修理で済むかどうかは判断できません。
判断に必要なのは、専門家の点検結果、修理の見積もりと保証、車両保険の補償、そして今の状態で手放した場合の金額です。この記事では、これらを同じ表に並べて、修理して乗るか、手放して買い替えるかを比べる方法を説明します。
修理を考える前に:自分でエンジンをかけず、点検を依頼する
水が引いても、自分でエンジンをかけないでください。 国土交通省とJAFは、浸水した車は感電や電気系統のショートなどのおそれがあるため、自分で始動せず、販売店・整備工場・JAFなどへ相談するよう案内しています。ハイブリッド車や電気自動車は高電圧のバッテリーを積んでいるため、むやみに触らないでください。国土交通省:浸水・冠水被害を受けた車両のユーザーの方へ、JAF:浸水した車の対処
バッテリーの扱いは、案内が分かれています。国土交通省は、発火のおそれがあるため、使用するまでの間はマイナス側の端子を外すよう案内しています。JAFは、自分でバッテリーを外そうとせず専門家に相談するよう案内し、海水に浸かった場合はキーを抜いていてもショートするおそれがあると注意しています。作業に不安がある場合や、海水に浸かった場合は触らず、販売店・整備工場・JAFに扱いを確認してください。
JAFは、冠水した車は電装系のショートやエンジンの破損、ブレーキの異常が起きているおそれがあるため、点検が済むまで始動しないよう案内しています。JAF:冠水した車への対応
車を点検先へ運ぶ必要がある場合は、保険のロードサービスやJAFなどに相談してください。安全対応と保険会社への連絡を先に進め、点検・見積もりをもとに判断しましょう。 保管料がかかり始める日や、連絡・申請の期限は先に確認してください。
水没車が修理できるかは、浸水の程度と点検結果で決まる
床面を超えて浸水すると、不具合のおそれが高まる
国土交通省は、水深が車の床面を超えると、エンジンや電気装置などに不具合が発生するおそれがあると注意しています。浸水による影響は車の形状や設計によって異なり、一度浸水した車は運転できる状態でも電気装置などが損傷している可能性があるため、整備工場での点検を勧めています。国土交通省:水深が床面を超えたら、もう危険!(2019年11月発表)
点検を依頼するときに伝えること
点検と見積もりの精度は、伝える情報で変わります。分かる範囲で整理しておきましょう。
表は左右にスクロールできます。
| 伝えること | 例 |
|---|---|
| 浸水した日時と、浸かっていた時間 | 「◯日の夜から翌朝まで」など、分かる範囲で |
| 分かる範囲の浸水の高さ | 床面まで/シートの座面まで/ダッシュボード付近まで、など。不明なら不明と伝える |
| 浸かった水の種類 | 雨水・河川の水か、海水か |
| 浸水した後に、始動や操作を試したか | 始動を試した、パワースイッチを押した、電装品を操作した、など |
| 車の種類 | ガソリン車/ディーゼル車/ハイブリッド車/電気自動車 |
| 現在の状態 | 車内に水や泥が残っているか、警告灯、異音、臭いなど |
確認のために、自分で始動や操作を試す必要はありません。 すでに分かっていることだけを伝えてください。
点検で分かることと、分からないこと
見積もりは、点検の時点で確認できた損傷をもとに作られます。分解しないと分からない部分や、時間がたってから出てくる不具合までは、見積もりに入らないことがあります。
JPUC(日本自動車購入協会)は、冠水した車について、現在は不具合がなくても、将来的に重大な不具合が発生する可能性が高いと指摘しています。JPUC:冠水歴に関する相談事例
そのため、見積もりを受け取ったら、金額と一緒に「どこまで点検した結果か」「追加の作業が出る可能性はあるか」「修理後の保証はどうなるか」を確認することが大切です。
修理費用はどこにかかる?見積書で確認すること
費用がかかる主な項目
水没車の修理費用は、車種、浸水の程度、使う部品、作業範囲によって大きく変わります。他の車の修理例の金額を、自分の車の目安にしないでください。
見積書では、次のような項目が分かれているかを確認します。
表は左右にスクロールできます。
| 項目 | 確認すること |
|---|---|
| 点検・診断 | 修理をしない場合も点検費用がかかるか |
| 車内の清掃・乾燥・内装 | シートやフロアの清掃・乾燥で済むのか、部品の交換まで含むのか |
| 電装品・配線・制御装置 | どの部品を点検し、どれを交換する見積もりか |
| エンジン・駆動系 | 点検の結果、損傷が見つかったか。分解点検が必要か |
| ブレーキなど走行に関わる部分 | 点検したか、交換が必要か |
| ハイブリッド車・電気自動車の高電圧系 | 点検・修理に対応できるか。対応先はどこか |
見積書を受け取ったら聞いておきたいこと
表は左右にスクロールできます。
| 質問 | 理由 |
|---|---|
| この見積もりは、どこまで点検した結果ですか | 分解していない部分は、後から費用が増える可能性があるため |
| 追加の作業が必要になる可能性はありますか。その場合、事前に連絡をもらえますか | 了承していない追加費用を避けるため |
| 部品の納期と、修理が終わるまでの期間はどれくらいですか | 車が使えない期間の交通手段・費用も比較に入れるため |
| 修理した部分に保証はありますか。範囲と期間は | 修理後に同じ部分や関連部分が不具合を起こしたときの負担が変わるため |
| 修理しなかった場合、点検費用や保管料はかかりますか | 手放す判断をしたときの費用を知るため |
口頭の説明だけでなく、見積書やメールに残しておくと、後で比較するときにも、トラブルになったときにも確認しやすくなります。
車両保険で修理できる?補償・全損・等級の確認
水没の原因と、加入している補償を確認する
台風や大雨による洪水での水没は、車両保険で補償される商品があります。東京海上日動も、車両保険を契約している場合の洪水による水没を補償対象として案内しています。東京海上日動:洪水で水没した場合の補償
「限定型だから水害は対象外」とは限りません。 三井住友海上の一般補償・10補償限定は、どちらも台風・竜巻・洪水・高潮による水没を補償対象としています。東京海上ダイレクトも、一般型・限定型ともに洪水や高潮などの水害が補償されるのが一般的と説明しています。三井住友海上:水害・水没と車両保険、東京海上ダイレクト:車が水没した場合の補償
一方、地震・噴火や、それらによる津波の損害は、通常の車両保険では補償対象外です。 関連する特約がある場合も、支払条件や金額は別に確認する必要があります。自分の契約について、車両保険の有無、水没の原因、補償範囲、特約を保険証券や契約内容で確認し、保険会社に問い合わせてください。
水没しても、必ず全損になるわけではない
SBI損保は、水没した車でも必ず全損になるわけではなく、エンジンまで水没して修理ができない場合や、修理費用が車両保険金額以上になる場合に全損となる、と説明しています。修理ができて、修理費用が保険金額を下回る場合は、修理費の範囲で保険金が支払われます。SBI損保:水没した場合は全損になるか
表は左右にスクロールできます。
| 保険会社の判断 | 支払われ方の目安 | 確認すること |
|---|---|---|
| 修理で対応(部分的な損害) | 修理費の範囲で支払われる。免責金額(自己負担額)を設定していれば、その分は自分で負担 | 免責金額はいくらか。保険の対象外の費用はあるか |
| 全損 | 車両保険本体は、契約で定めた保険金額などに基づいて支払われる。SBI損保は全損時には免責金額を差し引かないと案内 | 保険金額と特約の追加補償、免責の扱い、全損になった車体の扱いを確認する |
出典:SBI損保:車両保険で修理代はどこまで補償されるか、SBI損保:車両自己負担額
三井住友海上は、全損の場合、車を買い替えたり修理したりしなくても車両保険金を支払うと案内しています。ただし、新車特約をつけている場合は買い替えや修理が支払いの条件になるとしています。特約によっては、全損時に追加の保険金が支払われることもあります。三井住友海上:全損時の車両保険金
全損として保険金を受け取る場合は、車体を自分で売ったり処分したりしてよいかを、先に保険会社に確認してください。 確認の仕方は水没車の廃車費用と手続きの記事で説明しています。
保険金と、翌年以降の保険料を確認する
台風・洪水・高潮などによる損害で車両保険を使うと、一般に1等級ダウン事故として扱われ、翌年以降の保険料に影響します。実際の扱いは、契約内容と事故の状況を保険会社に確認してください。三井住友海上、東京海上ダイレクト
保険を使うか迷う場合は、支払われる予定の保険金(免責金額を差し引いた額)と、保険を使う場合・使わない場合の翌年以降の保険料の差額を、保険会社に試算してもらいましょう。ソニー損保も、保険金と保険料の差額を比べて判断する考え方を案内しています。必要な比較期間は事故や契約に応じて確認してください。ソニー損保:保険を使うかどうかの判断
エンジンがかかった・乾いた・臭いが取れた場合の考え方
浸水の後、次のような変化があると「もう大丈夫」と感じるかもしれません。
- エンジンがかかった
- 車内が乾いた
- 臭いが気にならなくなった
- 警告灯が消えた
しかし、これらは修理が不要だという証明にはなりません。 国土交通省は、一度浸水した車は運転できる状態でも電気装置などが損傷している可能性があるとして、整備工場での点検を勧めています。JPUCも、冠水した車は今は不具合がなくても、将来的に重大な不具合が発生する可能性が高いと指摘しています。
見た目や臭いだけでは、配線や部品の内部の状態は分かりません。すでに始動してしまった場合も、そのまま乗り続けず、始動したことを伝えて点検を受けてください。
修理して乗る場合と、手放して買い替える場合を比べる
比較表に書き込む
点検・見積もり・保険・売却条件の情報を、次の表に整理します。比較するのは、ここから必要になるお金です。保険金や還付金などは、未確定の金額と確定した金額を分けて記録してください。
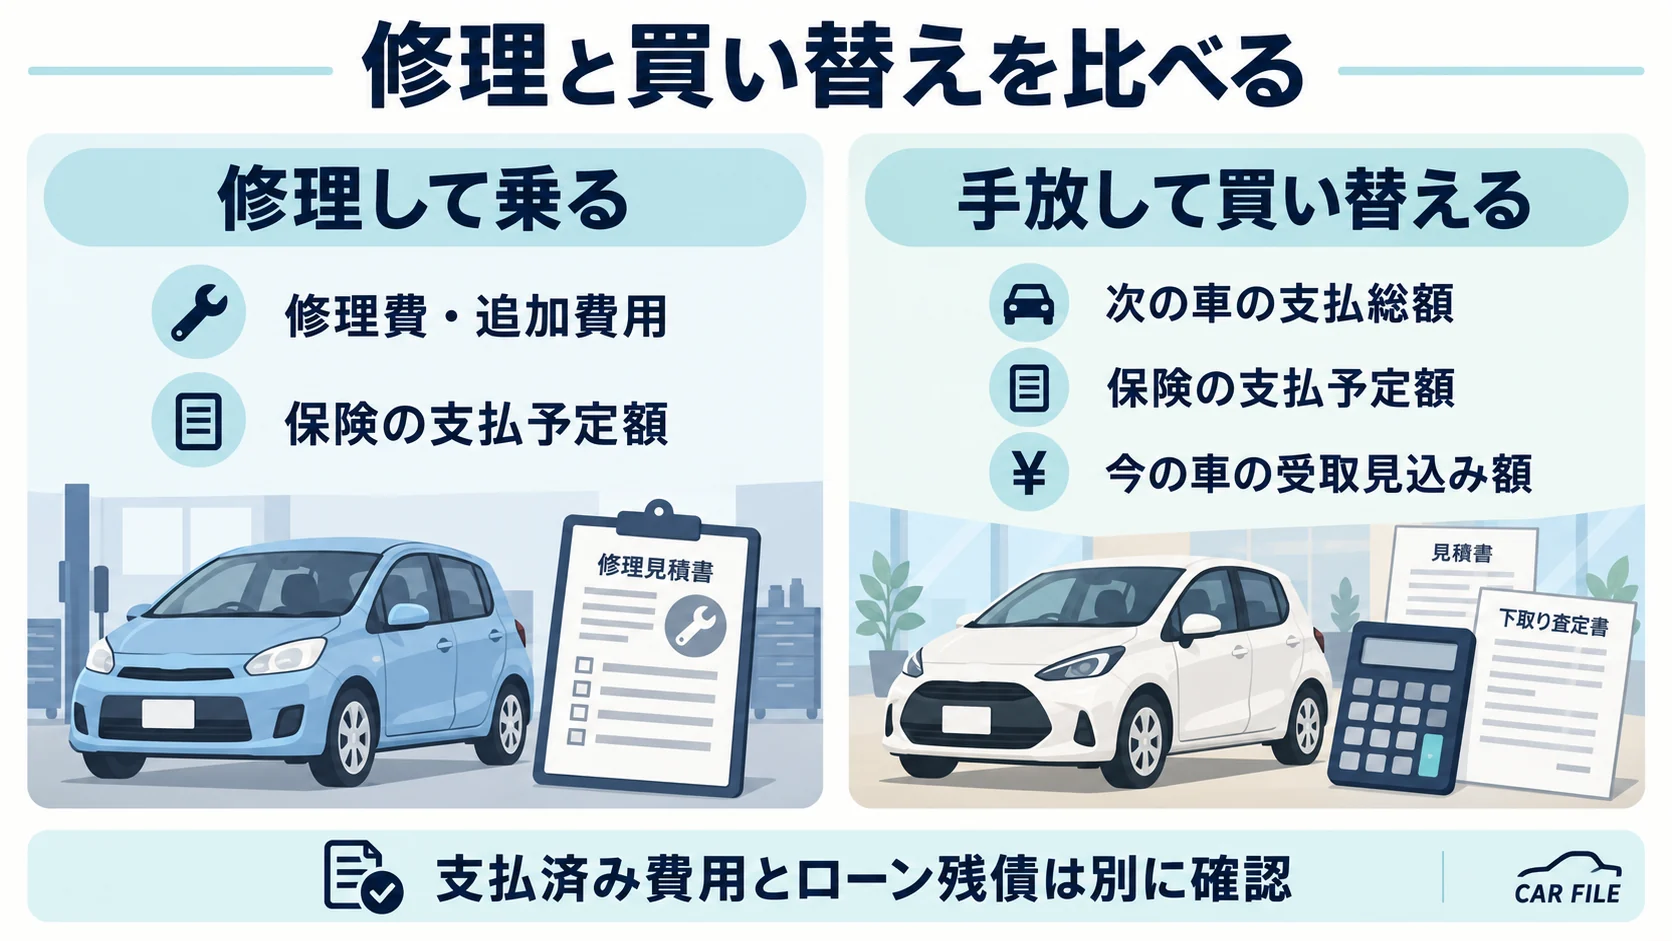
表は左右にスクロールできます。
| 比べる項目 | 修理して乗り続ける | 今の車を手放して買い替える |
|---|---|---|
| 修理・購入の支払い | 修理見積額 __円 | 次の車の支払総額 __円(諸費用を含む) |
| 上の金額に含まれない、これから払う費用 | 未払診断料・保管料・追加搬送費・代車や交通費など __円 | 購入総額や下記のCに含まれない未払費用・納車までの代車や交通費など __円 |
| 今回の選択で保険から支払われる予定のお金 | 保険会社に確認した支払予定額 __円(免責控除後) | 車体の扱い・買い替え条件等を確認した支払予定額 __円 |
| 今の車の処分による受取見込み額 | 売却収入なし | ローン精算前の受取見込み額 A+B−C __円。保険会社が車体を引き取る場合は、自分の売却収入を計上しない |
| 差し引きの負担 | 修理見積額+見積額外の費用−保険の支払予定額 | 次の車の支払総額+別途費用−保険の支払予定額−処分による受取見込み額 |
| 保証と追加費用の可能性 | 修理箇所の保証範囲・期間、分解後の追加作業、後から出る不具合 | 購入する車の状態・保証範囲・期間 |
| 車が使えるまでの期間 | 部品の納期・修理期間:__日 | 納車までの期間:__日 |
| 保険の等級・保険料 | 今回の水害で保険を使った場合・使わない場合の見込みを確認 | 今回の保険使用の影響に加え、買い替える車の保険料も確認 |
| 将来手放すとき | 冠水歴を申告する | 購入する車について、分かっている履歴・不具合を申告する |
同じ費用・保険金を二度数えないことが大切です。 修理見積額や購入総額に含まれる費用は、別途費用に重ねて足しません。保険金を免責控除後の額で引く場合は、免責金額をさらに費用として足す必要もありません。保険金が修理工場へ直接支払われる場合も、見積額と保険負担分を分けて確認してください。
「ローン精算前の受取見込み額」は、水没車の廃車費用と手続きの記事と同じ、A(業者の買取提示額・ローン精算前)+B(Aとは別に受け取る還付金等)−C(これから支払う費用のうち、Aから差し引かれていないもの)で整理します。買取額からローン返済分を控除した振込予定額だけが提示された場合は、控除前の買取額も確認してください。
この記事の比較表では、車両保険金は保険の欄に記録し、Bへ重ねて入れません。 Aに含まれる還付相当額をBで足したり、Aから控除済みの費用をCで引いたりしないでください。Cに入れた診断料・保管料・搬送費などは、上の別途費用欄で再び足しません。
保険会社への確認前に、全損保険金と売却代金を両方受け取れる前提で計算しないでください。 車体を保険会社へ引き渡す場合は、自分の売却収入として計上しません。自分で処分できる場合も、保険金の調整や処分条件を確認し、それぞれの受取額を一度だけ記録します。ソニー損保:全損時の車体と保険の扱い
この表は当面の支出を整理するものです。実際の入金日と支払日、修理後の保証、今後の維持費なども確認して判断してください。
「修理費が買取額より高いから売る」とは決めない
修理費と、今の車の買取額だけを比べて判断しないでください。 手放して買い替える場合は、次の車を手に入れるための支払いが別に必要になるからです。比べるべきは、修理して乗り続けるために払う総額と、買い替えるために払う総額です。
支払済みの救援・搬送費と、どちらの選択でも残るローン残債の元本は、比較計算から分けて記録します。 請求されていても、まだ払っていない診断料や保管料は「支払済み」ではありません。今後の支払いとして、重複しない欄に計上してください。
売却時には一括精算や所有権解除が必要になる場合があります。買取額で残債を精算できない場合の自己資金、支払時期、選択によって変わる利息・精算手数料は、借入先・所有者に別途確認してください。記事1のA+B−Cも、ローン精算後の実際の振込額を表す式ではありません。
修理しても、冠水歴はなくならない
修理して乗り続ける場合も、将来その車を売るときには、水没したことを申告する必要があります。
JPUCは、冠水車であることを知りながら隠したり、実際より軽く申告したりして売却すると、申告義務違反として契約不適合責任を問われる可能性があると説明しています。また、冠水歴は通常の査定では分からないことがあり、後から判明すると車の価値が大きく下がって減額につながる可能性があるため、査定時の申告が欠かせないとされています。JPUC:冠水歴に関する相談事例、国民生活センター『国民生活』2023年5月号(JPUC執筆)
修理した後、数年のうちに手放す予定があるなら、そのときの売却額にも冠水歴が影響することを、比較の材料に入れておきましょう。
修理を決める前に、今の状態での査定額も確認する
売却も選択肢に入る場合は、修理前の状態での買取見積もりを判断材料にできます。 修理見積額と、買い替えに必要な総額を比べるために使いましょう。査定を受けたことだけで、売却を決める必要はありません。
ただし、次に当てはまる場合は、査定の前に確認を済ませてください。
- 車両保険を使う予定がある: 車体を自分で売ったり処分したりしてよいか、保険会社に確認する
- 車検証の所有者が自分ではない、またはローンが残っている: 所有者や借入先に、売却の条件を確認する
どちらも、確認の仕方は水没車の廃車費用と手続きの記事で説明しています。
カーネクストで、修理前の状態の買取額を確認する
カーネクストは、廃車予定の車や事故車・不動車にも対応する買取サービスです。水没・自走不可の車の買取事例があり、引き取り(一部離島を除く)と売却手続きの代行を無料と案内しています。カーネクストのサービス案内、買取事例
公式FAQでは、査定だけの利用が可能で、査定後に必ず売却する必要はないと案内されています。査定のみの利用について
ただし、金額を聞いたその場で同意すると、契約が成立します。 カーネクストの買取の流れでは、電話の場合はその場で査定額が提示され、金額に納得した時点で契約成立になると案内されています。成約後のキャンセルには、引き取りの手配などの費用を理由に、契約解除手数料(30,000円)がかかる場合があるとも記載されています。買取の流れ
修理と比べるために金額を知りたい段階では、提示された金額に同意する返事をせず、「検討してから連絡します。修理の見積もりとも比較したいです」と伝えてください。
依頼を検討する際は、次の条件も確認してください。
表は左右にスクロールできます。
| 項目 | 公式案内を踏まえた確認点 |
|---|---|
| 査定・契約解除 | 査定依頼は無料。電話ではその場で金額が提示され、金額に納得した時点で契約成立となる流れが案内されている。成約後のキャンセルには契約解除手数料(30,000円)がかかる場合がある。同意の返事をする前に、解除の条件を確認する |
| 買取額 | 公式事例ページでは原則0円以上で買取と案内。自分の車の対応可否と提示額、還付金等の内訳を確認する |
| 引き取り | 買取に伴う引き取り。車両の引き取りを伴わないレッカー単独の依頼は対象外 |
| 別途負担 | 未払いのリサイクル料金や、車内に残した私物等の処分費用について確認する |
| 地域・日程 | 離島の対応可否は所在地を伝えて確認する。被災状況や道路状況によって、すぐに引き取れない場合がある |
出典:申込先の利用規約・第4条/第12条、買取の流れ、サービス案内、買取価格の案内、レッカー単独依頼のFAQ、対応地域のFAQ、被災車両の引き取り案内
修理するか迷うときは、見積額とあわせて、今の状態で手放した場合の査定額も判断材料になります。金額に同意する前に、上の条件を確認してください。
広告(PR) 廃車買取の申込先です。比較のために査定額だけを知りたい段階では、その場で売却に同意せず「検討してから連絡します」と伝えてください。
修理費と比べるために、今の状態での廃車買取条件を確認する
売却も検討する場合は、水没した状況と保管場所を伝え、買取額・引き取り費用・入金日を確認してください。保険を使う場合やローンが残る場合は、先に保険会社・所有者へ車体の扱いを確認しましょう。
査定だけの利用は可能です。ただし、電話で提示額に納得して売却に同意すると契約が成立する案内があり、成約後のキャンセルには契約解除手数料30,000円がかかる場合があります。比較のために査定額だけを知りたい段階では、その場で売却に同意せず「検討してから連絡します」と伝えてください。

買取に伴う引き取りの申込先です。緊急救援・レッカーだけの依頼先ではありません。解除条件は同意の前に確認してください。
※緊急の救援・搬送が必要な場合は、先に保険会社のロードサービスやJAFなどへ連絡してください。
よくある疑問
ハイブリッド車や電気自動車も、修理できますか?
修理できるかどうかは、点検の結果によります。ハイブリッド車や電気自動車は高電圧のバッテリーを積んでいるため、自分で触らず、販売店や整備工場に、点検・修理に対応できるかを確認してください。 車を運ぶ必要がある場合も、車の種類を伝えてロードサービスなどに相談しましょう。国土交通省:浸水・冠水被害を受けた車両のユーザーの方へ
臭いやカビを取れば、乗り続けられますか?
臭いやカビの対処と、車の点検・修理は別のものです。見た目や臭いがよくなっても、配線や部品の内部の状態は分かりません。清掃だけで済ませる前に、点検を受けてください。
修理した水没車を、あとで売ることはできますか?
売ることはできますが、水没したことは申告してください。 知りながら隠して売ると、契約不適合責任を問われる可能性があります。修理した内容や時期を記録しておくと、申告するときに説明しやすくなります。JPUC:冠水歴に関する相談事例
修理か買い替えか、すぐに決めなければいけませんか?
安全対応と保険会社への連絡を先に進め、点検・見積もり・補償の確認をもとに判断しましょう。保管料がかかり始める日、修理見積もりの有効期限、災害時の税の減免などの申請期限も確認してください。修理か買い替えかを検討している間も、必要な連絡や申請は先に進めてください。 税の減免や還付については、水没車の廃車費用と手続きの記事で説明しています。
水没車の修理は、点検・保険・査定額をそろえてから判断する
- 自分でエンジンをかけない。 バッテリーの扱いは販売店・整備工場・JAFに確認する
- エンジンがかかった・乾いた・臭いが取れた、は修理不要の証明ではない。 点検を受ける
- 見積書では、金額と一緒に点検の範囲・追加作業の可能性・保証を確認する
- 車両保険は、水没の原因と自分の補償内容を確認する。 全損になるかどうかと、等級・保険料への影響も確認する
- 「修理費」と「買取額」だけで比べない。 修理して乗る総額と、買い替える総額を比べる
- 修理しても冠水歴はなくならない。 将来売るときは申告が必要
売買契約書にサインする前に、この8つを確認してください
口頭の説明だけで判断せず、契約書に書かれた条件と一致しているか確認してください。
- 金額を承諾しただけで費用が発生する条件はないか(電話で「お願いします」と答えただけで承諾・契約になる場合があります)
- キャンセルできる期限はいつまでか(「契約後」か「車両引渡し後」かで大きく違います)
- キャンセル料・違約金はいくらか(金額が書かれていない場合は必ず質問を)
- 契約後に減額される条件は何か(「後日、修復歴が判明した場合」等の条項の有無)
- 入金はいつか(「引渡し後○営業日」の形で書面に残っているか)
- 申告した内容が書面に反映されているか(故障・警告灯・修復歴・水没・改造は口頭で伝えるだけにしない)
- 名義変更はいつ完了し、その報告はもらえるか(税金・違反通知のトラブル防止)
- ローン残債がある場合、精算方法と所有権解除の手順
車の売却は、訪問購入のクーリング・オフ対象外となる場合があります。「会社が有名だから安心」ではなく、契約書に書かれている条件がすべてです。キャンセル料や違約金を請求された場合は、その内訳と根拠を書面で求めてください。判断に迷う場合は、国民生活センターやJPUC(日本自動車購入協会)の相談窓口も利用できます。
車を手放す場合の費用・還付金・必要書類は、水没車の廃車費用と手続きで確認できます。通常の中古車買取も含めた比較は、車の状態別の買取サービスガイドも参考にしてください。
情報確認日:2026年9月14日。掲載した保険・サービスの条件は確認時点の公式案内に基づきます。補償内容は保険会社・契約によって異なります。契約時には、利用するサービスや保険に適用される最新条件を確認してください。
紹介サービスの運営会社:株式会社カーネクスト